国税庁の「民間給与実態統計調査」において、平均給与(約460万円前後)を明確に上回り、かつては「アッパーミドル」「勝ち組」の象徴とされた年収600万円。ところが2026年の現在、現場の家計取材からは「毎月の収支が赤字でボーナス頼み」「節約しているのに口座残高が増えない」といった切実な声が相次いでいます。上位2割前後に位置するはずの所得層が、なぜこれほどまでに追い詰められているのでしょうか。
背景にあるのは、継続的な物価上昇と、段階的に引き上げられてきた税・社会保険料による「可処分所得の目減り」です。額面上の給与は立派に見えても、手元に残る現金は年々痩せ細り、中流階級としての生活水準を維持しようとするほど家計は軋みを上げます。本稿では、最新の控除データや制度設計を検証し、年収600万円世帯が直面する生活苦の構造的要因と、そこから抜け出すための現実的な防衛策を解き明かします。
【2026年最新手取りシミュレーション】年収600万円の「手取り額」と過酷な天引きの現実
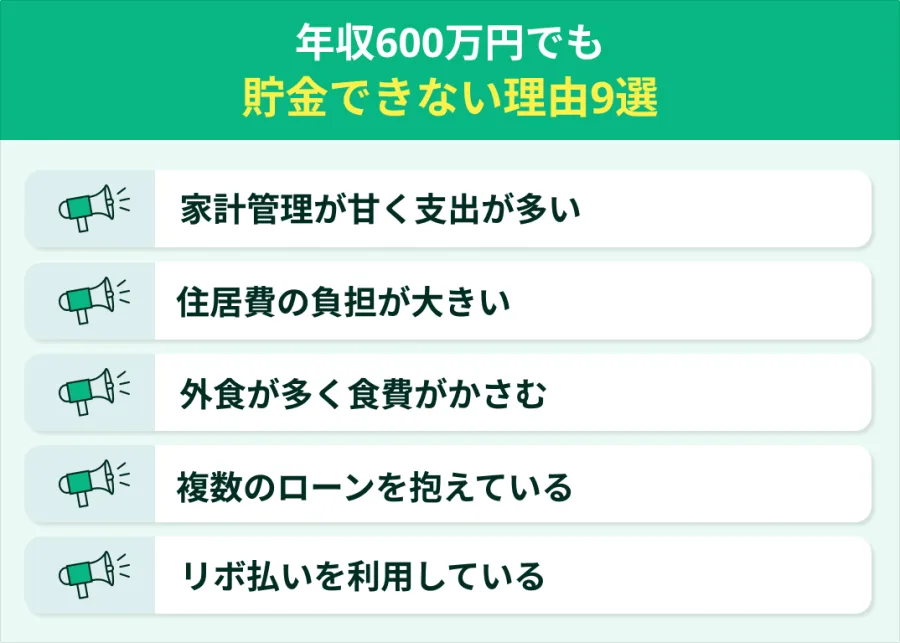
「年収600万円」と聞いて月50万円を自由に使えると錯覚する人は少なくありません。しかし、給与明細を開いた瞬間に突きつけられる現実はあまりにシビアです。所得税、住民税、健康保険料、厚生年金保険料、雇用保険料、さらに2026年度から本格稼働する子ども・子育て支援金などの公的負担が差し引かれた結果、年収600万円手取り額は独身者で約460万〜470万円、配偶者控除が適用される片働き世帯でも約470万〜480万円前後まで目減りします。
ボーナスの有無によっても月々の資金繰りは劇的に変わります。給与体系ごとの目安は以下の通りです。
- ボーナス年間120万円(夏冬各60万円)の場合:毎月の額面給与は40万円、手取り額は約31万〜32万円。
- 年収600万ボーナスなし手取りの場合:毎月の額面給与は50万円、手取り額は約38万〜39万円。
毎月の手取りが30万円台前半であれば、都市部での家賃や住宅ローン、光熱費、食費を支払っただけで大半が消えていきます。厚生労働省や財務省のデータが示す通り、過去十数年にわたり社会保険料率は断続的に引き上げられてきました。いわゆる「ステルス増税」とも称される社会保険料負担増手取り減少の波は、年収600万円世帯の家計余力を着実に奪い続けています。
なぜ年収600万円で生活が苦しいのか?家計を圧迫する3大要因を徹底解剖
「年収600万円もあるのに生活が苦しい」と感じる世帯が増加している背景には、単なる浪費では片付けられない3つの構造的トラップが存在します。家計相談の現場やFP(ファイナンシャルプランナー)の聞き取り調査から浮かび上がった決定的要因を紐解きます。
第1の要因は、長引く物価高騰家計圧迫です。食料品やエネルギー価格、日用品、通信インフラに至るまで基礎生活コストが底上げされたことで、数年前と同じ消費行動を維持しているだけでも毎月の支出が数万円単位で膨張しています。賃上げが一部の大企業で進んだとはいえ、物価上昇率に追いつかない実質賃金の低迷がボディブローのように家計に効いています。
第2の要因は、年収600万共働きと片働き格差です。同じ「世帯年収600万円」であっても、夫が1人で600万円を稼ぐ片働き家庭と、夫婦が300万円ずつ稼ぐ共働き家庭では、手取り額に年間30万〜40万円近い開きが生じます。日本は所得が高くなるほど税率が跳ね上がる累進課税を採用しているため、単身高所得の片働き世帯ほど税・社会保険料の負担が重くなり、手元に残るお金が少なくなる仕組みです。
第3の要因は、各種公的支援における所得制限の壁です。代表例が年収600万高校無償化所得制限(高等学校等就学支援金制度)です。支援金の判定基準となる課税標準額の計算上、世帯構成や控除の状況によっては満額支援の対象外となり、私立高校への進学時に年間数十万〜数百万円の学費負担がダイレクトにのしかかります。国の支援が手厚い低所得層と、自力で全額賄える富裕層の狭間に置かれた年収600万円層は、支援の手から零れ落ちやすい「支援の空白地帯」に立たされています。
【世帯構成別の生活費内訳】独身・子育て4人家族のリアルな家計比較
年収600万円のゆとりや圧迫感は、扶養家族の人数と居住地域によって180度異なります。ここでは、住宅ローンや教育費を抱える世帯から単身者まで、実在する家計診断データをベースにした月々の年収600万生活費内訳を詳細に比較します。
| 収支項目 | 片働き・子育て4人家族 | 共働き・子1人(夫婦計600万) | 独身・一人暮らし |
|---|---|---|---|
| 手取り月額(目安) | 約320,000円(※賞与別) | 約350,000円(合算) | 約310,000円(※賞与別) |
| 住居費(家賃・ローン) | 120,000円 | 110,000円 | 95,000円 |
| 食費 | 90,000円 | 65,000円 | 50,000円(外食含む) |
| 水道光熱費・通信費 | 38,000円 | 30,000円 | 18,000円 |
| 教育費・習い事 | 55,000円(子2人分) | 25,000円(未就学児) | 0円 |
| 日用品・雑費・交際費 | 25,000円 | 30,000円 | 45,000円 |
| 生命保険・医療保険 | 20,000円 | 15,000円 | 7,000円 |
| 月間収支(余剰・不足) | -28,000円(赤字) | +75,000円(黒字) | +95,000円(黒字) |
| 編集部の総括評価 | ボーナス補填前提の綱渡り構造。進学期に家計破綻リスク大。 | 2人分の基礎控除で手取りが多く、積立投資へ回す余力あり。 | 使途不明金が膨らまなければ余裕。趣味依存による赤字も散見。 |
表から明らかなように、年収600万子育て4人家族(夫婦+子2人)で片働きの場合、食費や教育費の基礎支出だけで手取り月収をオーバーし、毎月2万〜3万円の持ち出しが発生するケースが日常茶飯事です。ボーナスが入っても車検、固定資産税、家電の買い替え、冠婚葬祭で瞬く間に消化され、純粋な貯蓄へ回す余力はほとんど残りません。
一方で見落とせないのが年収600万独身生活苦しいと訴える単身者の存在です。家族を養う負担がないにもかかわらず困窮する背景には、ワンルームマンションの家賃相場上昇、日常的なコンビニ食や外食への依存、そして高額な趣味や推し活による「使途不明金の肥大化」があります。可処分所得がある程度まとまっている油断から、支出のブレーキが完全に壊れてしまう構図です。
【実態検証】「年収600万で貯金できない」当事者の告白と現場の生の声
「自分は人並み以上に働いているはずなのに、なぜ1円も残らないのか」――知恵袋やSNS、マネーフォワードなどのコミュニティには、年収600万円世帯からの痛切な投稿が溢れています。当事者たちの生の声から見えてくるのは、統計の数字だけでは測れない「中流のプレッシャー」です。
大手IT企業に勤務する30代後半の男性(片働き・小学生2人)は、取材に対してこう打ち明けます。
「会社の同僚や周囲の家庭を見ていると、中学受験を検討したり、年1回の家族旅行に行ったりするのが当たり前のように思えてしまう。少し無理をして郊外に建て売りの戸建てを買い、子どもを塾に通わせた結果、毎月の赤字をボーナスで埋める生活が定着しました。妻に『節約してくれ』とも言えず、貯金残高は数年前からほぼ横ばいの200万円前後。何のために昇進したのか分かりません」
行動経済学でいう「ラチェット効果(一度上がった生活水準は容易に下げられない現象)」や「ライフスタイル・クリープ(収入増に伴って生活レベルを無意識に上げてしまう現象)」こそが、年収600万貯金できない理由の核心です。年収が400万円から600万円に到達した際、多くの人が「これくらいなら買えるだろう」と乗用車をグレードアップさせたり、スーパーでプライベートブランドではなく有名メーカー品を選んだりするようになります。この微細な支出の積み重ねが、年間数十万円のリーク(資金流出)を生み出すのです。
一般に知られていない盲点|住宅ローン限界額と「破綻予備軍」の境界線
年収600万円世帯を致命的な生活苦へ追い込む最大の引き金となっているのが、住宅ローンの借り入れ設計です。不動産販売の営業現場では「年収600万円あれば、融資審査上は5,000万円前後のローンが組める」と案内されるケースが後を絶ちません。
しかし、金融機関が貸してくれる額と、家計が破綻せずに返済し続けられる年収600万住宅ローン限界額には致命的な乖離があります。
- 審査上の借入上限額:年収の7〜8倍に当たる4,200万〜4,800万円程度。
- 健全な返済安全基準:返済負担率20%以内、年収の5〜6倍に当たる3,000万〜3,500万円程度。
厚生労働省の「国民生活基礎調査」を見ても、年収600万世帯割合は全世帯の1割に満たない選ばれた層です。それゆえに金融機関からの信用力が高く、身の丈を超えた高額ローンを組めてしまう点が最大の落とし穴となります。ペアローンや変動金利の超低金利を前提に5,000万円規模の融資を実行してしまった世帯は、金利上昇局面や子どもの大学進学が重なるタイミングで、毎月の収支が完全にパンクするリスクを抱えています。
【プロの結論】家計見直しのロードマップ|貯金体質へ導く具体的改善策
年収600万円という所得ポテンシャル自体は、決して低いものではありません。問題は入ってくるお金の額ではなく、固定費の構造と世帯内の役割分担にあります。破綻リスクの高い世帯から抜け出し、年間100万円以上の資産形成を実現するための年収600万家計見直し改善策を整理します。
【プロの判断基準】貯まる世帯 vs 破綻する世帯の分岐点- 安全圏(貯まる世帯):世帯収入を共働きで支えている/住宅ローン借入が3,500万円以下/固定費(住居・通信・保険・車)の比率が手取りの50%以内/先取り貯蓄が自動化されている。
- 警戒水域(破綻リスク世帯):片働きで教育費のピーク(中高大)を迎えている/ペアローンを含め4,500万円以上の借入がある/自家用車を複数台保有している/ボーナスを生活費の補填に使っている。
まずメスを入れるべきは、食費の数十円を削るような我慢ではなく「固定費の削減」です。大手キャリアから格安SIMへの乗り換えで月1万〜2万円、不要な民間医療保険や個人年金保険を解約・見直すことで月1万5,000円前後の現金を即座に浮かせることができます。自家用車の保有コストも、利用頻度に応じてカーシェアへの移行を検討する価値があります。
そして最大の処方箋は「共働きシフト」です。専業主婦(主夫)世帯の場合、配偶者がパートや在宅ワークで月8万円(年間約100万円)を稼ぐだけで、手取りはそのまま上乗せされます。税金の壁を恐れず、世帯全体での稼ぐ力を高めることこそが、インフレ時代を乗り切る最も確実な防衛戦略です。
【年収 600 万 生活 苦しい】に関するよくある質問(FAQ)
Q1:年収600万円で年間いくら貯金できれば及第点ですか?
A1:世帯構成によって異なりますが、手取り額の15〜20%に当たる「年間70万〜100万円」が健全な貯蓄ラインの目安です。子どもが未就学児の時期や独身時代は貯めどきであり、年間120万〜150万円を目標に先取り貯蓄を行い、生活防衛資金が貯まり次第NISA等の非課税投資へ回すのが理想的です。
Q2:独身で年収600万円なのにカツカツなのは何が原因でしょうか?
A2:住居費の掛けすぎと、支出の使途不明金が主因です。手取り約31万円に対して家賃が10万円を超え、さらに外食、交際費、コンビニ利用、サブスクリプションを無意識に重ねていると、容易に赤字へ転落します。「毎月5万円を給与口座から自動引き落としで別口座へ移す」仕組みを作り、残ったお金だけで暮らす生活防衛策を導入してください。
Q3:ボーナスが出ない会社で年収600万円ですが、資金繰りのコツはありますか?
A3:年収600万円ボーナスなしの場合、毎月の手取りは約38万〜39万円と安定して高額になります。ボーナス併用払いのような危険なローンを組最初に、月々の支出上限を30万円以内に固定できれば、年間100万円前後を確実にストックできます。賞与の振れ幅に家計が左右されない強みを活かし、定額積立投資を愚直に続けるのが最も有効です。
年収600万円という水準は、かつて日本社会が描いていた「何不自由なく贅沢ができる中流のゴール」ではありません。税金・社会保険料の負担率が4割を超え、止まらない物価高に直面する2026年の日本において、年収600万円は「油断すれば即座に家計赤字へと転落するシビアな分岐点」であるのが冷徹な事実です。
生活苦から抜け出すための第一歩は、「自分は上位層だから大丈夫」という心理的バイアスを捨て去ることです。住宅ローンや保険といった巨大な固定費を大胆に見直し、世帯全体の収入源を複線化させる。数字に基づいた冷静な家計管理を実行すれば、年収600万円の潜在力は確実に資産形成の強力なエンジンへと変わります。見栄を手放し、本質的な豊かさを守るための家計再建に今すぐ着手してください。